La vente aux enchères immobilière attire chaque année des acheteurs en quête de biens à des prix inférieurs au marché. L'idée séduit, mais la réalité est plus technique qu'il n'y paraît. Trois grandes catégories de ventes coexistent : les ventes judiciaires, organisées sous le contrôle du tribunal dans le cadre d'une saisie immobilière, les ventes notariales, conduites par un notaire mandaté, et les ventes du Domaine, portant sur des biens appartenant à l'État. Chacune obéit à des règles distinctes en matière de représentation, de consignation et de paiement. Avant de lever la main lors d'une audience, plusieurs étapes s'imposent : analyser le bien, calculer le budget réel, préparer un dossier solide et comprendre ce qui se passe après l'adjudication. Ce guide pratique détaille chaque étape.
Comprendre le fonctionnement d'une vente aux enchères immobilière
Une vente aux enchères immobilière repose sur un principe simple : le bien revient à celui qui propose le prix le plus élevé selon une procédure définie. La mise en œuvre, elle, varie considérablement d'un type de vente à l'autre. Dans une vente judiciaire, le bien est vendu sous l'autorité du juge de l'exécution, souvent à la suite d'une saisie immobilière. L'enchérisseur doit obligatoirement être représenté par un avocat inscrit au barreau du tribunal judiciaire compétent : il ne peut pas enchérir directement.
Les ventes notariales fonctionnent différemment. Un notaire organise la vente, généralement sur mandat du vendeur ou dans le cadre d'une succession. Le public peut y participer plus librement, sans obligation de représentation par avocat, selon les modalités précisées dans le cahier des charges. Les ventes du Domaine, organisées par la Direction de l'immobilier de l'État, portent sur des biens publics avec leurs propres conditions de participation.
Dans tous les cas, le cahier des conditions de vente est le document central. Il décrit le bien, les servitudes, l'état d'occupation, les règles d'enchérissement, les frais à la charge de l'acquéreur et les délais de paiement. Lire ce document en intégralité avant toute démarche n'est pas une option : c'est la base. La mise à prix, quant à elle, fixe le prix de départ mais ne reflète pas nécessairement la valeur de marché du bien. Une mise à prix basse peut déclencher une forte concurrence et conduire à un prix final supérieur aux estimations initiales.
L'adjudication désigne la décision par laquelle le bien est attribué au dernier enchérisseur. Ce moment marque l'engagement définitif de l'acheteur, avec toutes les obligations financières qui en découlent.
Évaluer le bien avant de prendre position
Enchérir sans avoir analysé le bien en profondeur revient à acheter les yeux fermés. Les visites sont possibles, mais leur organisation diffère d'une vente classique : les créneaux sont souvent limités et fixés à l'avance. Prendre contact rapidement avec l'avocat, le notaire ou le greffe pour obtenir les dates de visite est donc une priorité.
Au-delà de la visite, plusieurs points méritent une vérification rigoureuse avant de fixer son plafond d'enchère :
- L'état d'occupation du bien : locataire en place, occupant sans titre, bien libre ? Chaque situation implique des délais et des coûts distincts, notamment en cas de procédure d'expulsion.
- Les servitudes et restrictions d'urbanisme : droit de passage, zone inondable, classement, plan local d'urbanisme.
- Les inscriptions hypothécaires et les charges : un bien peut être grevé de dettes qui ne s'éteignent pas toutes à la vente.
- L'état technique du bâti : toiture, installation électrique, présence d'amiante ou de plomb, humidité. Sans diagnostic complet accessible, une estimation de travaux par un professionnel est nécessaire.
- La valeur de marché réelle du bien, à comparer avec des transactions récentes dans le secteur géographique concerné.
Le cahier des conditions de vente contient les diagnostics techniques obligatoires disponibles, mais leur périmètre peut être limité. Ne pas supposer que les conditions d'une transaction classique s'appliquent. Une acquisition aux enchères se fait souvent en l'état, sans garantie des vices cachés dans le cadre judiciaire.
L'analyse urbanistique mérite également une attention particulière. Consulter le service d'urbanisme de la commune permet de vérifier les possibilités de travaux, d'extension ou de changement de destination. Un bien sous-évalué en apparence peut perdre tout intérêt si un projet de transformation s'avère impossible.
Calculer son budget réel et fixer une enchère maximale
L'erreur la plus fréquente consiste à raisonner uniquement sur le prix d'adjudication. Le coût total d'acquisition inclut plusieurs postes qui peuvent représenter une part significative du budget. Les frais d'acquisition comprennent notamment les frais préalables de vente, les émoluments du notaire ou les honoraires de l'avocat en vente judiciaire, les droits d'enregistrement et les taxes. Leur montant varie selon le type de vente et la valeur du bien : il faut les estimer précisément avant d'enchérir, en demandant une simulation à l'avocat ou au notaire concerné.
Le financement mérite une préparation spécifique. Les délais de paiement après adjudication sont stricts : en vente judiciaire, le prix doit généralement être réglé dans un délai de l'ordre de deux mois suivant l'adjudication. Un accord de financement bancaire doit donc être validé avant l'audience, et non après. Les établissements de crédit ne traitent pas toujours facilement les dossiers d'acquisition aux enchères ; certains sont plus familiers de cette procédure que d'autres.
Pour participer à une vente judiciaire, une consignation est exigée avant l'audience. Son montant correspond généralement à environ 10 % de la mise à prix, avec un minimum légal de 3 000 €. Elle est versée par chèque de banque ou garantie équivalente selon les modalités du cahier des conditions de vente. Ces chiffres doivent être vérifiés dans l'avis officiel de vente, car ils peuvent varier.
La méthode la plus sûre consiste à fixer un plafond d'enchère en amont, calculé comme suit : valeur de marché estimée, moins les travaux nécessaires, moins les frais d'acquisition, moins une réserve de trésorerie pour les imprévus. Ce plafond ne doit pas être dépassé, quelle que soit la pression ressentie en salle d'audience.
Préparer son dossier et participer à l'audience
La préparation administrative conditionne la participation. En vente judiciaire, l'enchérisseur ne peut pas se présenter seul : un avocat inscrit au barreau du tribunal judiciaire compétent enchérit en son nom. Choisir cet avocat tôt, lui transmettre le cahier des conditions de vente et convenir d'un plafond d'enchère clair font partie des étapes préparatoires incontournables.
Les documents à rassembler avant l'audience comprennent généralement :
- La pièce d'identité et les justificatifs de situation (personne physique ou morale)
- Le chèque de banque ou la garantie pour la consignation, selon les modalités précisées dans l'avis de vente
- La validation du financement par l'établissement bancaire
- Tout document requis par l'avocat ou le notaire pour constituer le dossier de participation
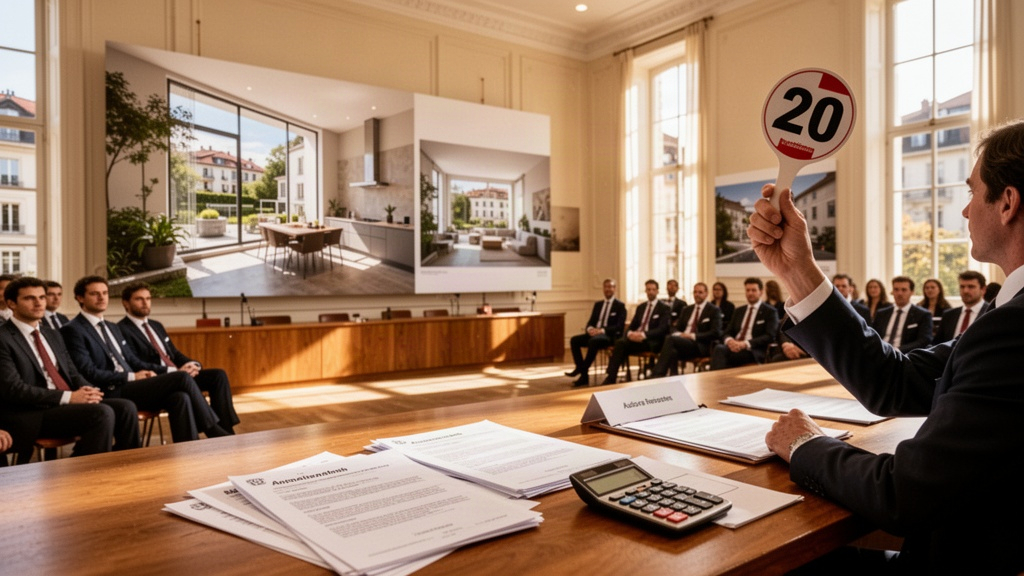
Le jour de l'audience, les enchères progressent par paliers. En vente judiciaire, c'est l'avocat qui porte les enchères oralement devant le juge de l'exécution. L'atmosphère peut être tendue, surtout lorsque plusieurs enchérisseurs sont en compétition. La discipline consiste à respecter le plafond fixé en amont sans céder à l'émulation du moment. Dépasser son budget parce que la concurrence monte est l'une des erreurs les plus courantes, et l'une des plus coûteuses.
Dans les ventes notariales, la procédure est souvent plus accessible. Les enchères peuvent se tenir en salle ou, selon les offices, via des plateformes numériques. Les modalités pratiques varient d'un office à l'autre : se renseigner directement auprès de la chambre des notaires ou du notaire organisateur est indispensable.
Après l'adjudication : paiement, propriété et risques
L'adjudication prononcée, l'enchérisseur devient acquéreur. Mais il ne dispose pas encore du bien. Une période de dix jours s'ouvre durant laquelle toute personne peut former une surenchère. Cette surenchère doit atteindre au moins 10 % du prix principal d'adjudication et être portée par un avocat. Si une surenchère est déposée, une nouvelle audience est organisée et l'acquéreur initial perd le bénéfice de son enchère.
En l'absence de surenchère, le paiement du prix doit intervenir dans le délai fixé par le cahier des conditions de vente. En vente judiciaire, ce délai est généralement de l'ordre de deux mois. Un retard de paiement entraîne des intérêts de retard et peut conduire à la remise en vente du bien, aux frais de l'adjudicataire défaillant. La rigueur dans la gestion du financement est donc non négociable.
Une fois le prix intégralement réglé, le titre de propriété est publié au service de publicité foncière. C'est à ce stade que la propriété est officiellement transférée. La remise des clés intervient selon les modalités prévues et la situation d'occupation du bien. Si le bien est occupé sans droit ni titre, une procédure d'expulsion peut être nécessaire, avec ses délais propres.
Acheter aux enchères offre des opportunités réelles, à condition d'avoir anticipé chaque étape avec méthode. Les risques sont proportionnels à la préparation : un dossier solide, un budget maîtrisé et un accompagnement professionnel adapté transforment ce type d'acquisition en opération maîtrisée plutôt qu'en pari.