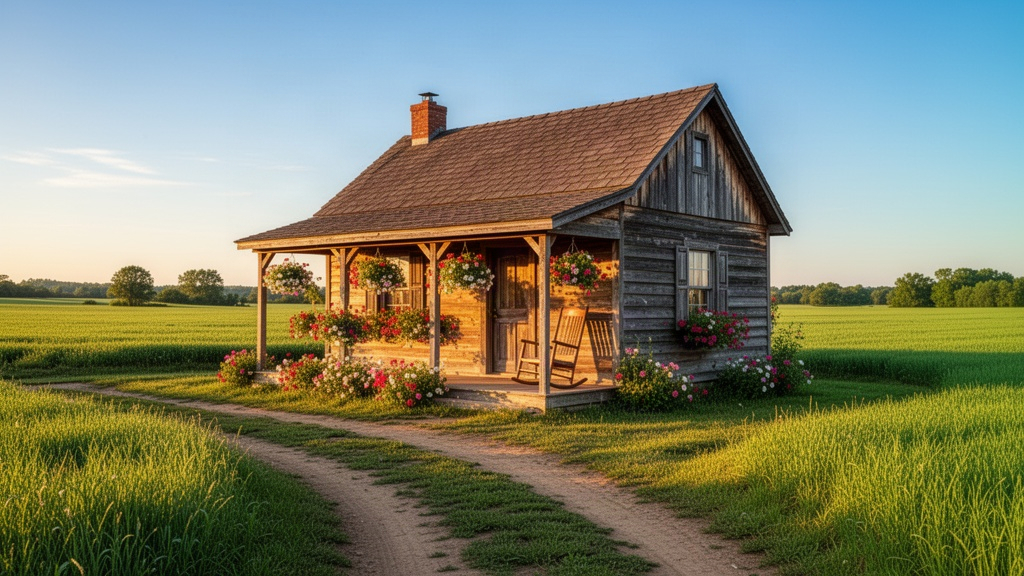
Acheter une petite fermette à vendre pas cher est un projet qui attire de plus en plus de Français en quête d'espace, de nature et d'un cadre de vie authentique. Le marché immobilier rural offre des opportunités réelles, à condition de savoir où chercher et comment négocier. Avec un prix moyen estimé à environ 150 000 euros pour ce type de bien, les écarts entre régions restent considérables : certaines zones comme la Creuse, le Cantal ou la Haute-Saône affichent des biens sous les 80 000 euros. Bien préparer son projet, c'est éviter les mauvaises surprises et saisir les vraies bonnes affaires. Ce guide vous donne toutes les clés pour réussir cette acquisition.
Le marché immobilier rural en 2026 : ce qu'il faut savoir
Le marché des fermettes et propriétés rurales a connu un regain d'intérêt marqué depuis la généralisation du télétravail. L'exode urbain partiel, amorcé après 2020, a transformé durablement les comportements d'achat. En 2026, cette dynamique s'est stabilisée sans s'inverser : les zones rurales restent attractives, mais la demande a sélectionné les biens les plus accessibles.
Selon les données des Notaires de France, les transactions sur les maisons de campagne et fermettes ont progressé dans les régions à faible densité de population. Environ 30 % des petites fermettes disponibles à la vente se trouvent dans des zones rurales éloignées des grandes agglomérations, ce qui pèse sur les prix à la baisse. C'est précisément dans ces territoires que les meilleures affaires se concentrent.
La Bourgogne-Franche-Comté, le Limousin ou encore le Massif Central restent des viviers pour les acheteurs à budget serré. À l'inverse, les régions comme la Bretagne ou la Normandie ont vu leurs prix grimper sous l'effet d'une forte demande parisienne. Connaître ces disparités géographiques avant de lancer sa recherche évite de perdre du temps sur des marchés tendus.
Un autre facteur à surveiller : l'état du bâti ancien. Beaucoup de fermettes proposées à bas prix nécessitent des travaux de rénovation conséquents. La question n'est pas de les fuir, mais d'en évaluer le coût réel avant de signer. Un bien affiché à 60 000 euros avec 80 000 euros de travaux revient plus cher qu'une fermette déjà rénovée à 120 000 euros.
Les critères décisifs pour sélectionner le bon bien
Toutes les fermettes ne se valent pas, même à prix équivalent. Avant de visiter, définir ses priorités permet de gagner un temps précieux et d'éviter les coups de cœur mal calculés.
- La surface habitable : distinguer la surface réelle de la surface déclarée, souvent gonflée dans les annonces rurales.
- L'état de la toiture : un toit à refaire représente entre 15 000 et 40 000 euros selon la surface et les matériaux.
- Le système d'assainissement : une fosse septique non conforme oblige l'acheteur à des travaux sous 4 ans après la vente.
- Le raccordement aux réseaux : eau, électricité, et parfois fibre optique sont des points à vérifier systématiquement.
- Le terrain attenant : sa surface, sa nature (agricole ou constructible) et les éventuels droits de passage influencent la valeur du bien.
La localisation précise mérite aussi une attention particulière. Une fermette isolée à 30 kilomètres du premier bourg peut sembler idyllique, mais elle implique une dépendance totale à la voiture, des frais de déplacement élevés et parfois des difficultés d'accès en hiver. À l'inverse, une fermette à 10 minutes d'un bourg avec commerces et école conserve une valeur patrimoniale solide.
Penser à vérifier le Plan Local d'Urbanisme (PLU) de la commune. Certains terrains agricoles ne permettent pas d'extension du bâtiment existant, ce qui peut bloquer des projets de rénovation ambitieux. Un notaire ou un architecte peut consulter ces documents avant la promesse de vente.
Financer l'achat : solutions et leviers à activer
En 2026, le taux moyen des prêts immobiliers se situe autour de 2,5 %, un niveau qui reste favorable à l'emprunt pour les profils bien préparés. Avec un budget d'acquisition compris entre 80 000 et 150 000 euros, les mensualités restent accessibles pour un ménage à revenus médians.
Plusieurs dispositifs permettent de réduire le coût global de l'opération. Le Prêt à Taux Zéro (PTZ) reste mobilisable pour les primo-accédants sous conditions de ressources, même en zone rurale. Certaines collectivités territoriales proposent des aides spécifiques pour encourager l'installation dans les communes en déprise démographique : subventions directes, exonérations de taxe foncière sur plusieurs années, voire prêts bonifiés.
Faire appel à un courtier en crédit immobilier peut faire gagner plusieurs dixièmes de points sur le taux final. Sur un emprunt de 120 000 euros sur 20 ans, 0,3 point d'écart représente près de 4 000 euros d'économie totale. Le coût du courtage, souvent compris entre 1 000 et 1 500 euros, est largement amorti.
Pour les fermettes nécessitant des travaux, l'éco-prêt à taux zéro (éco-PTZ) finance les rénovations énergétiques sans intérêts. Couplé à MaPrimeRénov', ce dispositif peut couvrir une part significative des travaux d'isolation, de chauffage ou de ventilation. Anticiper ces aides dès la phase de montage du dossier optimise considérablement le budget global.
De la recherche à la signature : le déroulé de l'achat
Un achat immobilier rural bien mené suit un enchaînement logique. Le brûler les étapes coûte souvent plus cher que le temps économisé.
La phase de recherche dure en moyenne 3 à 6 mois pour ce type de bien. Multiplier les canaux augmente les chances de trouver rapidement : agences locales, portails nationaux, réseaux de notaires, et annonces entre particuliers. Les notaires disposent souvent de biens non publiés sur les grandes plateformes, issus de successions ou de ventes amiables.
Une fois un bien ciblé, la visite doit être méthodique. Photographier chaque recoin, noter les défauts visibles, poser des questions précises sur l'historique du bien : date de la dernière toiture, nature de l'installation de chauffage, présence d'amiante ou de plomb dans les matériaux. Ces éléments alimentent la négociation du prix.
Après accord sur le prix, la promesse de vente engage les deux parties pour 2 à 3 mois. Ce délai sert à obtenir le financement bancaire et à réaliser les diagnostics obligatoires. L'acheteur dispose d'un délai de rétractation de 10 jours après signature de la promesse, sans pénalité. La signature définitive chez le notaire transfère la propriété et déclenche le paiement des frais d'acte, généralement entre 7 et 8 % du prix pour un bien ancien.
Où dénicher une petite fermette à vendre pas cher
Les sources d'annonces se sont multipliées, mais toutes n'offrent pas le même niveau de qualité ni les mêmes opportunités de négociation.
Les agences immobilières locales restent incontournables dans les zones rurales. Elles connaissent les vendeurs, les histoires des biens et les marges de négociation réelles. Une agence bien implantée dans un département rural vaut souvent mieux qu'un portail national pour ce type de recherche.
Le site des Notaires de France (notaires.fr) publie des annonces directement issues d'études notariales, souvent avec des prix plus proches du marché réel que les portails grands publics. Les ventes aux enchères notariales représentent aussi une piste sérieuse : des fermettes en bon état partent parfois bien en dessous de leur valeur de marché faute de concurrence lors de la séance.
Les réseaux sociaux locaux et les groupes Facebook dédiés aux annonces immobilières rurales génèrent des opportunités entre particuliers, sans frais d'agence. La prudence reste de mise : faire systématiquement vérifier le bien par un professionnel avant tout engagement. Les plateformes comme LeBonCoin, PAP ou Bien'ici complètent ce panorama avec des filtres géographiques et budgétaires précis.
Penser aussi à contacter directement les mairies des communes ciblées. Certains élus locaux connaissent des propriétaires souhaitant vendre discrètement, sans passer par une agence. Cette approche de terrain, moins connue, donne parfois accès aux meilleures affaires avant même qu'elles ne soient publiées.